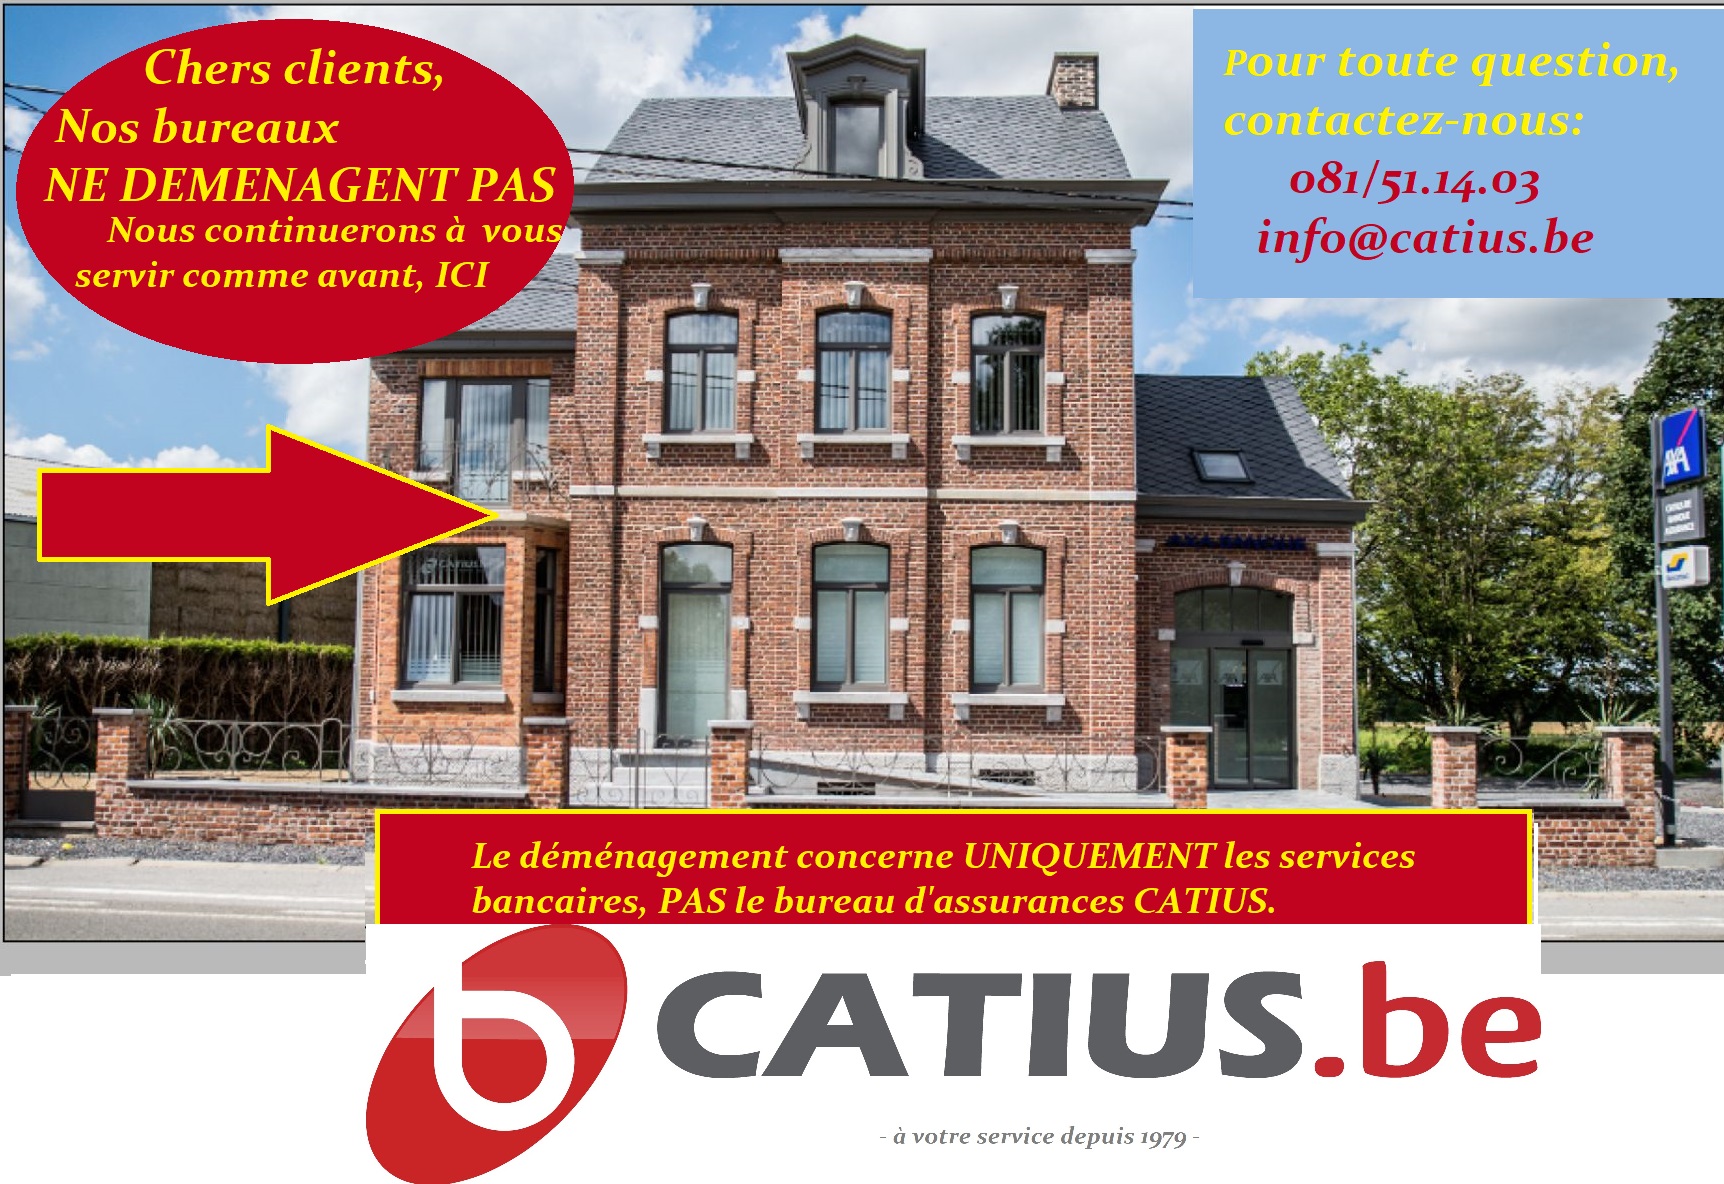
MSG PORTE DEMENAGEMENT

Espace client

Un accès complet à vos contrats et sinsistres. Demandez-nous votre code d'accès. Connectez-vous.

Téléchargements

Téléchargez des applications utiles pour tablettes et smartphones, ainsi que nos documents spécifiques.

Offre en ligne

Des tarifs simples et précalculés pouvant être souscrits en ligne, pour divers types d'assurance.

  • Actualités

L’épargne pension est plus que jamais “tendance”

Vous pouvez épargner pour votre pension jusqu’à 940 € par an. Vous bénéficiez d’un avantage fiscal de maximum 282 euros soit 30% de votre versement. Mais le gouvernement veut encore aller plus loin.

En effet, l’épargne pension est plus que jamais « tendance ». Le gouvernement désire instaurer un nouveau seuil (maximum 1 200 euros) avec un avantage fiscal de maximum 25%.  Pour ceux désirant rester dans le système actuel (maximum 940 euro), l’avantage fiscal de 30% reste d’application.

Que devez-vous savoir sur l’épargne pension appelée aussi  3ième pilier dans le jargon technique ?

• Vous bénéficiez d’une fiscalité favorable à vos 65 ans. En effet, vous ne paierez que 10 % d’impôts. Toutefois, pour pouvoir bénéficier de l’avantage fiscal lié à l’épargne pension, vous devez épargner durant au moins 10 ans. La taxe de 10% sera déduite du capital à la fin de votre épargne pension.

• Vous avez le choix entre une assurance épargne pension (via une compagnie d’assurance) et un fonds d’épargne pension (via un organisme bancaire). Il n’est pas conseillé de transférer les réserves d’une assurance épargne pension vers un fonds bancaire d’épargne pension. Dans ce cas, vous payez des impôts de 33%. Il est donc préférable de laisser les contrats courir séparément.

• Il n’est pas intéressant de réaliser chaque année plusieurs versements sur différents contrats. Sur votre déclaration d’impôt, vous ne pouvez mentionner qu’un seul contrat pour lequel vous bénéficierez d’un avantage fiscal.

• Vous ne devez pas payer le même montant chaque année. Vous pouvez aussi ne pas effectuer de versement durant une ou plusieurs années.

• Si vous décédez avant vos 65 ans, le fisc déduira  10% du montant versé en cas de décès. Le montant fera partie de l’héritage.

• Vous pouvez combiner l’épargne pension avec l’épargne long terme sur laquelle vous pouvez bénéficier d’un avantage fiscal important pouvant atteindre 678 euros (max 30 % sur un montant maximum de 2260 euros). Cela représente donc presque 1000 euros grâce à la combinaison de l’épargne pension et l’épargne long terme.

Vous désirez en savoir plus ? N’hésitez pas de prendre contact avec nous.

Actualités

Délit de fuite : qui paie les dégâts ? 18/09/2026 - Vous revenez du supermarché, vous rangez vos courses dans la voiture et vous le voyez immédiatement : une belle bosse sur votre portière. Pas de mot. Pas de témoin. Aucun signe du responsable. Malheureusement, vous n’êtes pas un cas isolé. En Belgique, on compte chaque semaine en moyenne 92 délits de fuite impliquant des blessés ou même des décès. Mais les petits dégâts sur un parking sans témoin... Lire la suite ...
Partir en vacances l’esprit tranquille ? Voici comment éviter les cambriolages 03/09/2026 - Les valises sont prêtes, l’assurance voyage est en ordre et l’excitation du départ est bien présente. Vous partez peut-être quelques jours, voire plusieurs semaines, en famille ou entre amis. Une belle perspective… mais pendant que vous profitez, certains voleurs y voient une opportunité. Lire la suite ...
Pourquoi les assurances médicales complémentaires deviennent aujourd’hui indispensables pour les employeurs 18/08/2026 - La pression sur notre système de soins de santé continue d’augmenter. Les économies réalisées au sein de la sécurité sociale impliquent que les travailleurs doivent de plus en plus prendre eux-mêmes en charge une partie importante de leurs frais médicaux. Et même si la Belgique dispose toujours d’un système de santé performant, de nombreuses familles constatent aujourd’hui que des soins de qualité... Lire la suite ...